Secondo molti analisti dal taglio dei tassi che la FED certamente ufficializzerà questa settimana potrebbe partire una nuova ondata di svalutazione del dollaro. Che rimane sopravvalutato.
Era prevedibile assistere comunque ad una fase di stallo di EurUsd.
Un sentiment eccessivamente negativo e un certo ipervenduto da smaltire, una sopravalutazione del biglietto verde, una convergenza della crescita economica nei prossimi mesi con gli altri paesi del blocco occidentale e infine un differenziale di rendimento obbligazionario destinato ad avvicinarsi rendendo meno appetibili le obbligazioni americane, sono tutti ingredienti con i quali il mercato si confronterà nelle prossime settimane.
Il long euro rimane comunque strategicamente confermato grazie anche ad una crescita dei rendimenti reali e ad un probabile stop nel ribasso dei tassi da parte della BCE.
Se negli Stati Uniti il rallentamento del mercato del lavoro potrebbe offrire la sponda anche ad un rallentamento dei salari (e quindi dell’inflazione) permettendo a Powell di diminuire il costo del denaro per contrastare gli effetti dei dazi, in Europa il timore di un allargamento dello scontro bellico con la Russia aumenta.
L’invasione dello spazio aereo polacco da parte di droni russi ha riacceso lo scontro con Mosca ed il rischio di un incidente militare ai confini aumenta. La NATO schiera le sue difese. Il silenzio americano è assordante e le divisioni politiche all’interno dell’Europa complice anche l’instabilità politica francese, alimentano l’incertezza.
Macron, dopo le dimissioni del premier in carica Bayrou, ha preferito conferire un nuovo mandato ad un fedelissimo come Lecornu, ma tutta da verificare la maggioranza che eventualmente lo sosterrà in Parlamento. La speculazione sui titoli di stato francesi per il momento non è sfociata in panico, ma indubbiamente le sfide a cui deve far fronte l’Europa non sono più solo economiche ma anche politiche.
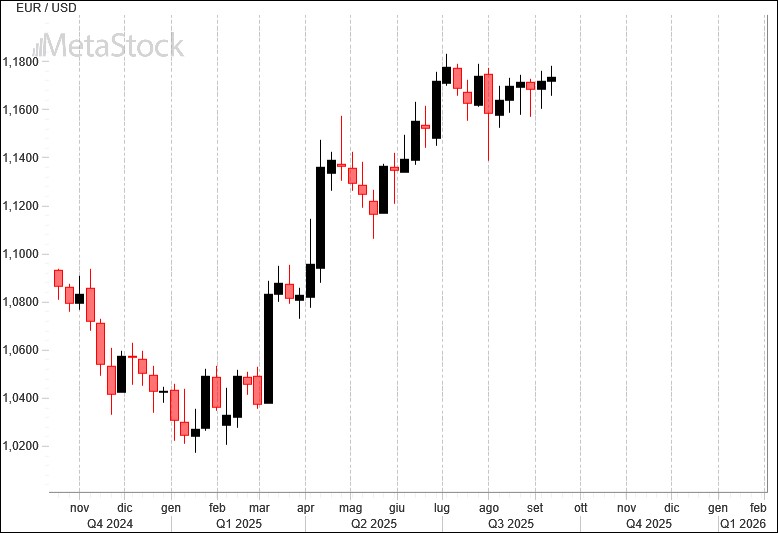
La volatilità su EurUsd nonostante tutti gli eventi è in evidente fase di contrazione. Ormai da diverse settimane le distanze tra massimi e minimi intraweekly si stanno riducendo.
Si attende la FED e il suo orientamento di politica monetaria. Si attende anche l’evoluzione politica francese. Ed ora si attende anche lo svilupparsi delle tensioni belliche con la Russia.
Un clima di incertezza che non spinge gli investitori, comunque, verso il dollaro americano che a nostro parere rimane una valuta destinata a perdere terreno nei prossimi mesi dopo aver smaltito gli eccessi di ipercomprato del poderoso rally che ha trovato in estate un massimo in area 1,18.
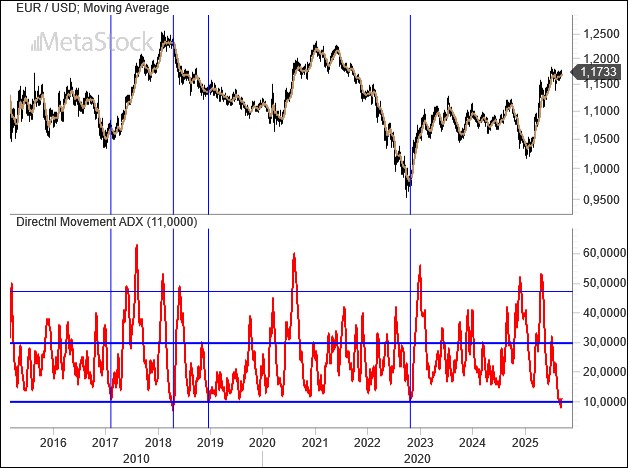
Non serve molto per comprendere che l’incertezza sulla direzione futura di EurUsd è arrivata ad un punto di svolta osservando il grafico che mette in parallelo il cambio con l’Adx, tipico indicatore di forza del trend.
Scendendo sotto quota 10, come ha fatto pochissime volte negli ultimi 10 anni, per EurUsd abbiamo la certificazione dell’incertezza totale e dell’assenza di un trend che sta avvolgendo il cambio più importante del pianeta.
Obiettivamente le probabilità che da qui l’euro scenda o salga sono le stesse anche se le condizioni rimangono a nostro modo di vedere favorevoli a un proseguimento del rialzo. Comunque sia la volatilità su EurUsd è prossima ad esplodere e questo sarà pane per trader. Sopra 1,18 il long euro sarà da considerare con attenzione. Sotto 1,14 preferibile il lato short.
Era il dato cruciale della settimana quello sullo stato dell’occupazione a stelle e strisce. Le attese sono andate deluse con poco più di 20 mila nuovi posti di lavoro creati ma soprattutto con un tasso di disoccupazione risalito ai massimi da fine 2021. La Casa Bianca non attendeva altro ed ora che è stato certificato il rallentamento economico a causa dei tassi? (ovviamente i dazi non sono contemplati), il prossimo FOMC di settembre avrà una decisione già certa.
La fiacchezza dell’indice ISM manifatturiero in leggera risalita ma sotto i 50 punti (bene i nuovi ordini, meno bene l’occupazione) sembra avvalorare quindi la tesi di un taglio nei tassi da 25 punti base nel FOMC del 16 e 17 settembre.
La preoccupazione di Powell per l’inflazione non è comunque svanita visto che tra le sottocomponenti dell’ISM quella prezzi rimane la più elevata.
Mettendo in parallelo l’andamento del Dollar Index con quello dei tassi a 10 anni americani comprendiamo bene la disaffezione degli investitori per il biglietto verde. Nonostante remunerazioni nominali che pur dopo la correzione di venerdì rimangono sopra al 4%, il dollaro ha subito una caduta ben più marcato di quello che ci si poteva aspettare.
In realtà gli spread di rendimento con i titoli di stato europei si sono ristretti, ma non a livelli tali da giustificare un EurUsd in questa posizione. Evidentemente il mercato prende in considerazione anche altro.
In Europa tiene intanto banco la questione politica francese con il voto di fiducia all’attuale Governo in carica che rischia di ridisegnare l’assetto politico francese dei prossimi mesi. Mentre Macron tenta di tessere la tela dei volenterosi sulla questione ucraina, il rischio di nuove elezioni mina seriamente le valutazioni del debito di Parigi, fattore che qualunque colore avrà il prossimo esecutivo non potrà essere ignorata.
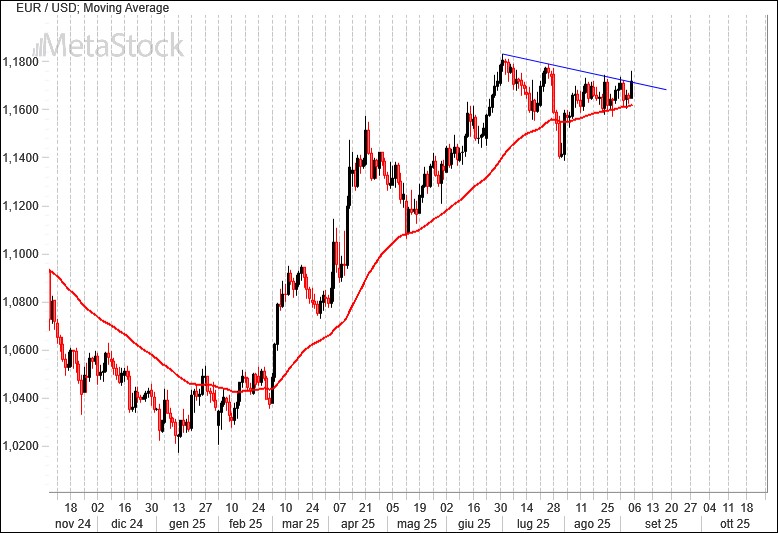
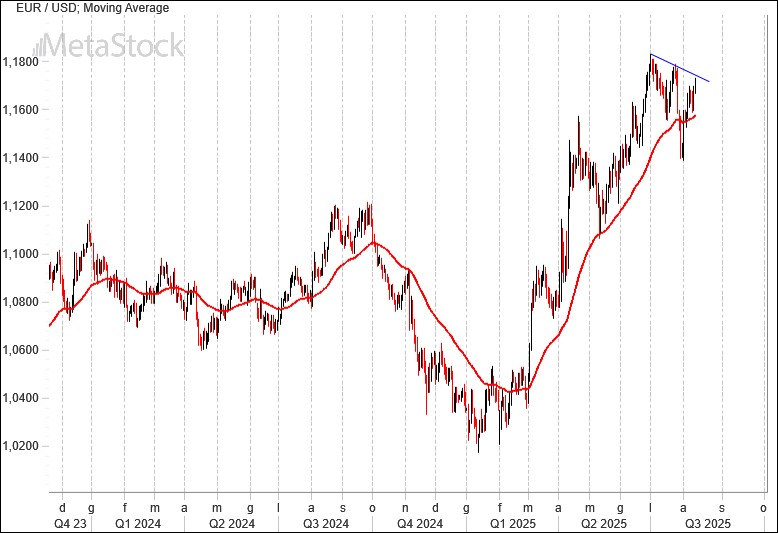
Riproponiamo il grafico di EurUsd della scorsa settimana perché è molto interessante notare quanto si stia comprimendo la volatilità con il cambio compresso tra la resistenza dettata da massimi decrescenti e la media mobile a 50 giorni che da agosto impedisce al cambio di rientrare sotto 1,16. Partita quindi che si gioca tra 1,175 (testato venerdì scorso) e 1,16. Superare uno di questi livelli avrebbe implicazioni rispettivamente bullish e bearish molto interessanti per i prossimi mesi. La sensazione è che la svolta arriverà verso l’alto.
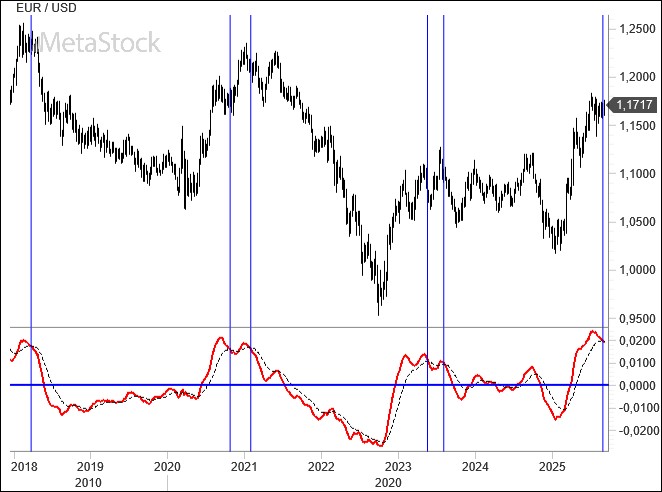
Un alert alle aspettative citate sopra e di chi immagina un euro pronto a scattare subito sopra 1,20 arriva dall’oscillatore settimanale Macd.
Come si può apprezzare dal grafico c’è stato un taglio verso il basso da parte del Macd che negli ultimi anni ha sempre contraddistinto le fasi più bullish per il biglietto verde.
Sarebbe una sorpresa assistere ad una ripresa consistente del dollafro e quindi diamo più probabile una fase laterale che permetta agli oscillatori di scaricarsi.
Dovesse essere perso il supporto di 1,14 solo allora per il dollaro si aprirebbero prospettive interessanti.
Dopo che Powell ha mostrato atteggiamenti da “colomba” in quel di Jackson Hole e dopo l’attacco frontale alla FED da parte della Casa Bianca con le richieste di licenziamento della Governatrice Cook per frode, sempre che l’opera di incentivo neanche tanto gentile verso una politica monetaria più accomodante da parte di Donald Trump stia prendendo corpo.
Mettendo ancora più sotto controllo la Casa Bianca la futura politica monetaria è un obiettivo dichiarato e pazienza se questo significherò far perdere autorevolezza e indipendenza alla FED e quindi rischiare grosso sulle valutazioni del dollaro.
Il dollaro ha preso atto di ciò e solo grazie ad un fattore esogeno ha evitato l’assalto alle ultime resistenze prima di 1,20.
La crisi politica francese con la volontà del Governo in carica di mettere il Parlamento di fronte ad una scottante realtà circa l’evoluzione dei conti pubblici, ha frenato la corsa di una moneta unica che aveva e avrà bisogno di un pò di tempo per smaltire gli eccessi bullish prima di ripartire verso l’alto.
E la scusa buona è arrivata grazie ad uno spread tra tassi decennali francesi e tedeschi schizzati nuovamente in zona 80 punti base come già accaduto ad inizio 2025.
Al momento sembra molto complicato per il Governo francese in carica riuscire a strappare la fiducia in Parlamento l’8 settembre e le elezioni anticipate sono un rischio non così remoto mettendo Macron in seria difficoltà.
L’euro paga di conseguenza questa fase di incertezza che costringerà la BCE ad un atteggiamento prudente, mentre per ora pochi dubbi sembrano esserci sul nuovo taglio dei tassi che apporterà la FED salvo clamorosi quanto positivi dati sulla disoccupazione americana di agosto.
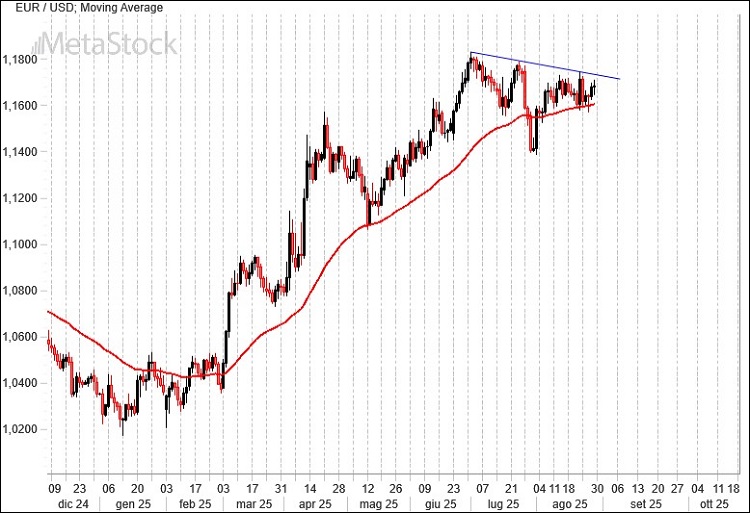
Il tentativo di violare al rialzo la down trend line che guida il ribasso temporaneo di EurUsd da fine giugno ha trovato nella crisi francese un prezioso alleato che ha rispedito il cambio a ridosso della media mobile a 50 giorni, molto abile nel contenere il ribasso da marzo in avanti.
L’impressione è che la scarsa incisività della forza del dollaro nonostante la crisi francese possa essere un sintomo di nuova debolezza in arrivo sul biglietto verde.
Evidente come il superamento delle resistenze poste poco sopra 1,18 aprirebbe le porte ad un allungo anche oltre 1,20.
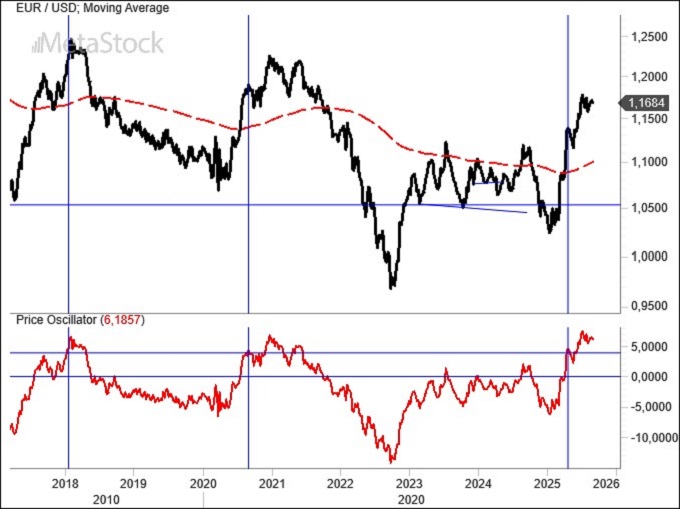
Come detto l’euro deve smaltire molti eccessi bullish accumulati nei mesi precedenti e uno degli indicatori che sembra voler segnalare questa necessità prima di una spinta verso l’alto più convinta è il price oscillator.
La differenza tra prezzo spot e media mobile a 200 giorni tocca ancora oggi livelli che in passato hanno favorito un riprezzamento del dollaro. Sarebbe molto grave se il biglietto verde perdesse fin da subito terreno nonostante queste condizioni tecniche. A quel punto avremmo un segnale inequivocabile che lo short dollaro sarebbe il trade ideale di questo finale di 2025.
Poche ore, questa è stata la durata dell’illusorio rafforzamento di un dollaro americano che conferma la sua debolezza strutturale reagendo male ogni volta che le dichiarazioni sui dazi di Trump si abbattono sul mercato con il suo carico di incertezze e caos.
Terminato il periodo di riflessione (che si prolungherà per alcuni paesi più critici come Messico e Cina), alcuni accordi sono arrivati alla spicciolata anche se non si comprende bene in che modo verranno effettivamente applicati.
La mancanza di dettaglio è tuttavia cosa migliore rispetto a chi, come la Svizzera, il Brasile e l’India, si è visto recapitare lettere shock.
Il mercato continua, comunque, a guardare ai fondamentali e dopo il dato sull’occupazione statunitense le attese per una riduzione dei tassi a settembre sono aumentate riducendo ulteriormente il vantaggio di tasso dei rendimenti americani sulla parte più breve della curva rispetto a quelli offerti dal blocco G10.
E il risultato non poteva che essere un ritorno della debolezza sul biglietto verde.
Se i mercati azionari non sembrano quindi infastiditi dal clima di incertezza commerciale che avvolge i mercati confidenti in un aumento degli utili in prospettiva, quelli valutari vivono un momento delicato con divise come lo yen giapponese ancora sotto pressione, oltre naturalmente al dollaro americano.
A Francoforte si guarda al rafforzamento dell’euro con attenzione perché il rischio è quello di incidere sui margini di esportatori già provati dalla nuova tariffa del 15%. Certamente questa prova di forza sulla moneta unica sta agevolando il lavoro quanto a contenimento dell’inflazione.
L’incontro di Ferragosto tra Trump e Putin potrebbe intanto aprire una nuova fase nella guerra ucraino-russa.
L’attesa non è per una ripartenza immediata dell’euro. Ci sono alcuni aspetti tecnici da sistemare, dal sentiment alla stagionalità, passando dagli oscillatori. Certamente più passa il tempo e meno profondo sarà il recupero del dollaro Usa.
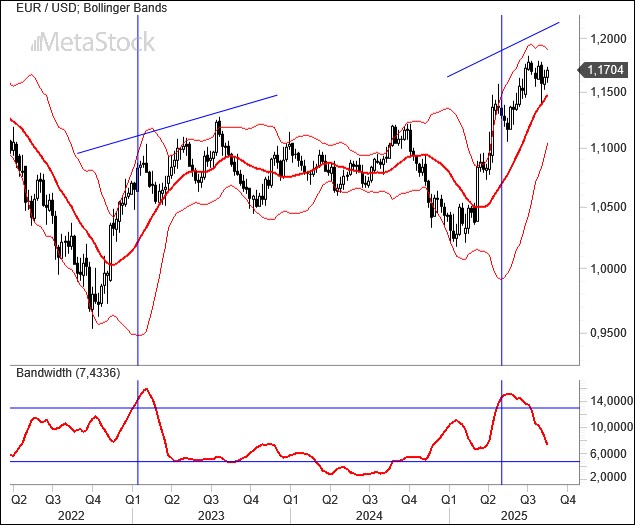
Se prendiamo ad esempio il grafico settimanale basato sulle bande di Bollinger scopriamo che i picchi di volatilità anticipano i top primari. Nel 2020 e nel 2023 è andata in questo modo e il copione sembra ripresentarsi adesso con le due bande inferiore e superiore che stanno convergendo appiattendo la volatilità ed impedendo all’euro di spingere ulteriormente sopra 1,18.
Nel momento in cui le bande si avvicineranno a livelli minimi comincerà probabilmente il conto alla rovescia per un nuovo spunto bullish della moneta unica. Rischi che per il momento rimangono confinati all’importante zona di supporto di 1,12/1,13.
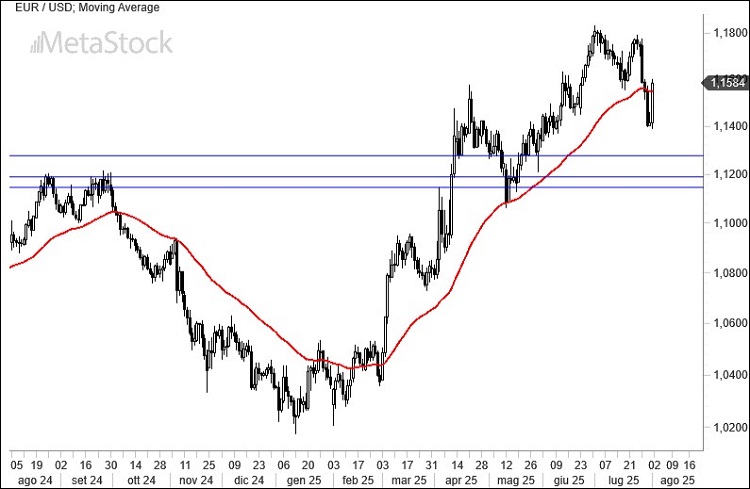
In una manciata di sedute l’euro si è riportato sopra quella media mobile a 50 giorni che ha sostenuto finora il bull market. Con una breve pausa, poi rivelatosi trappola per orsi post accordo con la UE sui dazi, EurUsd ha ripreso la sua marcia rialzista e sarà molto interessante verificare se la moneta unica europea saprà aggredire le resistenze e superarle al primo colpo. Area 1,17 e 1,18 sono critiche sotto questa prospettiva. L’idea di fondo rimane quella, comunque, del proseguimento di un trading range non direzionale fino a settembre, quando la FED scioglierà le sue riserve sui tassi.
Il deal con l’amministrazione americana è costato nell’immediato circa un 3% ad un euro che è sceso soprattutto perché aveva raggiunto condizioni di sentiment positivo estreme e compatibili con un top.
Un movimento che per ora toglie pressione anche alla BCE nel ridurre ulteriormente i tassi di interesse, mossa che il mercato stima in massimo 25 punti base nei prossimi 12 mesi. Se ne riparlerà eventualmente dopo Jackson Hole come per la FED che ha confermato i tassi invariati scatenando l’ira di Trump che si dice comunque sicuro che Powell agirà a settembre.
Powell, pur tenendo conto di due dissensi all’interno del FOMC, ha ribadito che i prossimi dati sull’inflazione e lo stato dell’economia saranno decisivi perché cominceranno ad incorporare gli aumenti di prezzo causati dai dazi. E visti i dati sull’occupazione di luglio molto deludenti le premesse per un “cut” a settembre ci sono tutte.
FED che potrà così cominciare a fare calcoli più precisi di inflazione attesa sui riflessi di dazi al 15% per Europa (anche se i dettagli del deal sono lontani dall’essere definiti) e Giappone. Con la Cina la proroga mantiene uno status quo benigno, così come il Messico, mentre India e Brasile sembrano destinate ad essere colpite duramente da un’amministrazione che mischia deficit commerciali a politica nell’applicazione di queste percentuali. Canada e Svizzera sono state a loro volte colpite duramente dalle nuove misure annunciate dall’Amministrazione USA.
Il centro di ricerca indipendente di Yale con l’ingresso delle nuove tariffe UE al 15% ha ritoccato al 18,2% il tasso effettivo di dazi applicato dagli Stati Uniti, il più alto dal 1934 ed in crescita del 2,4% da gennaio 2025. Secondo l’istituto di ricerca l’impatto sul Pil sarà di -0,5% sul 2025 con un incremento dei prezzi al consumo del 1,8% nel breve periodo.
Per EurUsd la correzione in corso ha forzato in un colpo solo la media mobile a 50 giorni formalizzando una sorta di doppio massimo il cui obiettivo (1,14) è stato raggiunto. Zona di 1,12 rappresenterebbe comunque l’ideale punto di atterraggio della discesa sulla quale le coperture di rischio cambio sul dollaro americano potrebbero ricominciare ad essere implementate nell’ottica di una ripresa del bull market dell’euro. Da queste parti infatti annotiamo una serie di supporti statici molto importanti e che potrebbero frenare l’avanzamento del dollaro. Dollaro che però ha preso malissimo il dato sull’occupazione americana rispedendo EurUsd immediatamente sopra 1,16. Forse la correzione è già finita.
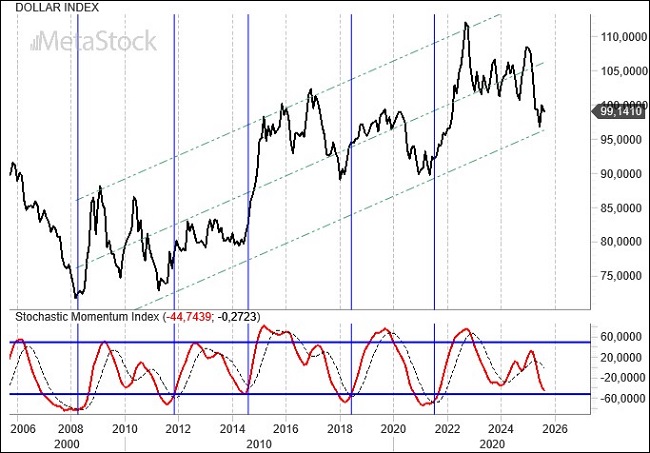
Tracciando delle semplici trend line sul grafico del Dollar Index potremmo effettivamente essere di fronte all’esaurimento della correzione cominciata nel 2022 e che ha visto un interessamento della base inferiore di un canalone rialzista che guida il mercato dalla crisi del 2008.
Qualcosa però non ci convince dal lato dell’analisi tecnica. Utilizzando ad esempio un oscillatore come lo Stochastic Momentum Index, ci accorgiamo che durante questo periodo storico ogni bottom primario è stato realizzato quando l’SMI è sceso in ipervenduto. Ad oggi questa situazione non si è ancora realizzata con la media mobile che solo ora ha assunto un’inclinazione ribassista.
Questo ci porta a pensare che il rimbalzo doveroso delle ultime sedute sarà più avanti seguito da una nuova discesa che metterà sotto pressione il Dollar Index per andare a definire un bottom primario dal quale ripartire.
Le notizie arrivate dal fronte dazi sembrano confermare la volontà della Casa Bianca di giungere ad accordi definitivi entro la fine dell’estate. Anche il Giappone ha deciso di aderire alle richieste dell’amministrazione americana di maggior equilibrio nell’interscambio commerciale. Con tariffe in ingresso sulle merci nipponiche del 15% e investimenti sul territorio americano nei prossimi anni per una cifra di 550 miliardi di dollari, sembrerebbe essere accontentato il desiderio di Trump di portare agli elettori un risultato in grado nella teoria di migliorare i conti con l’estero. In cambio il Giappone otterrà vantaggi nell’import di quel richiestissimo riso oggi in crisi di offerta. Volano in borsa le cause automobilistiche giapponesi.
La trattativa sembra in dirittura d’arrivo anche con l’Unione Europea con i dazi fissati nella misura del 15% e investimento europei in America per 600 miliardi di dollari, ma il viaggio di Von der Leyen in Oriente sembra indicare la volontà della UE di cominciare a guardare altrove per offrire mercati di sbocco alternativi a quelle corporate europee che soffriranno inevitabilmente da questi nuovi equilibri commerciali.
Intanto Trump continua a martellare ai fianchi l’indipendenza della Federal Reserve con attacchi ormai quasi quotidiani al Governatore Powell colpevole, a detta del tycoon, di danneggiare l’economia e gli americani non abbassando i tassi di interesse come stanno già facendo nel resto del mondo. Peccato che Trump tralasci il particolare non irrilevante che l’inflazione rimane vicina al 3%, che lo stato dell’occupazione si mantiene ben intonato, e che nonostante rendimenti ancora elevati il dollaro americano ha perso da inizio anno quasi il 15%.
Intanto la BCE ha annunciato di aver mantenuto fermi i tassi di interesse come da previsioni al 2%. Probabile che lo stop perduri per il resto del 2025.
Siamo alla prova della verità per EurUsd ormai arrivato dove doveva arrivare, ovvero alle porte di 1,20. E se questo livello per una serie di motivi (neckline di un potenziale testa e spalla rialzista, identica estensione in ampiezza della prima gamba di rialzo 2022-2023 da parte della seconda gamba) è denso di significato, appare storicamente ancora più impattante quello che potrebbe succedere a EurUsd andando oltre. Se prendiamo come punto di riferimento il canale di regressione con tanto di deviazione standard che accompagnò il bear market di EurUsd fino all’inizio del secolo corrente, l’uscita da quel canalone diede la stura ad un movimento di ampia portata che capace di portare EurUsd fino a 1,60.
Senza aver obiettivi così ambiziosi, indubbiamente un break definitivo della resistenza posta in area 1,20 avrebbe come primo obiettivo intermedio 1,25, ma molto più probabilmente 1,30. Qui, infatti, la seconda gamba del rialzo risulterebbe pari a 1,618 volte la prima in una esemplare proporzione di Fibonacci.
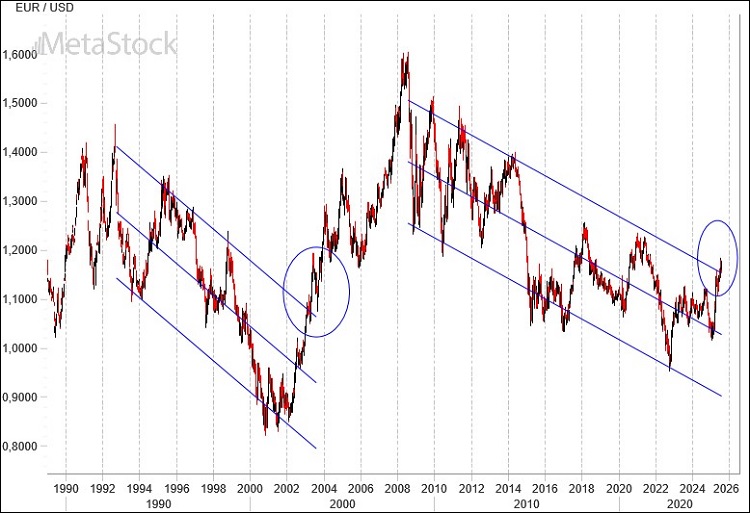
Le bande di Bollinger, superiore ed inferiore, stanno cominciando a convergere e questo, dopo aver raggiunto un estremo, potrebbe essere una notizia confortante per il biglietto verde.
Negli ultimi due casi, infatti, una divergenza così ampia tra bande upper e lower ha dato il via ad una fase di consolidamento sfociato in una correzione vera e proprio oppure in una fase laterale. Al momento non sembra essere ragionevole pensare ad un cambio capace di scendere sotto i supporti di area 1,12/1,13 viste le previsioni sulla politica monetaria e commerciale americana bisognosa di rifinanziare corposi deficit di bilancio che non possono non transitare da una fase di dollaro debole. Ogni pull back di EurUsd sarà quindi utile per aumentare le posizioni long.
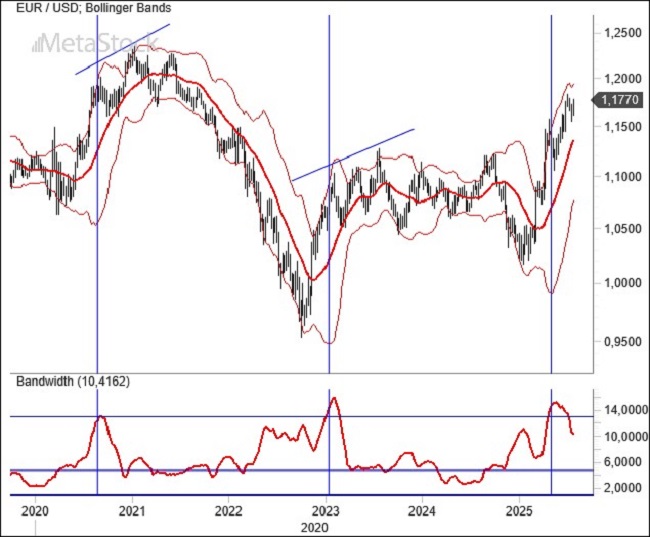
Ormai in Europa sembra che i tassi abbiano raggiunto un floor al di sotto del quale sarà difficile andare, almeno secondo il mercato che vede al massimo 25 punti base di taglio nei prossimi 12 mesi. E dire che non sono mancati gli esponenti BCE che hanno evidenziato come la bassa crescita, l’euro forte e la latitanza negli investimenti rischiano di portare il tasso di inflazione al 1%.
Ma per l’euro c’è ancora l’incognita dazi aperta. La lista di chi a partire dal primo agosto vedrà scattare sulle proprie merci i dazi è lunga e in continuo aggiornamento. Alcuni paesi noti come Giappone, Corea del Sud, Sud Africa, Canada e Brasile hanno già subito il preavviso che fra qualche giorno le merci in ingresso negli States e provenienti da quegli stati subiranno una tassazione che varia da paese a paese. Dal 25% del Giappone fino al 50% del Brasile la tagliola americana sarà importante.
Al momento solo Vietnam e UK hanno formalmente raggiunto un accordo (per la Cina siamo solo agli intenti) confermando il fallimento per ora della strategia trumpiana. Torna a salire il tasso effettivo di tariffe doganali applicate negli States stimate al 17.6%, il massimo dal 1934 e ben superiore al 2.4% di gennaio.
I riflessi sul dollaro si sono notati soprattutto alla luce di una maggiore incertezza sui tassi FED che a settembre dovrebbero scendere, a meno che la letterina sui dazi non rimetta a Powell le ali del falco anche per arginare la fuga dal dollaro.
I verbali dell’ultimo meeting FED hanno evidenziato che solo due membri erano a favore di un ribasso nei tassi già a luglio, mentre la maggioranza dei membri ritiene adeguato un approccio prudente di attese che naturalmente farà infuriare Donald Trump.
Se l’area di 1.20 sembra la candidata principale ad accogliere EurUsd nelle prossime settimane, non possiamo non annotare come il mercato si sia fermato in modo esemplare a poca distanza di 1,19, un livello di prezzo dove la gamba di rialzo partita nel 2025 da 1,01 eguaglia in ampiezza quella del periodo 2022-2023. Assieme alla valenza psicologica di 1,20 questa nota tecnica potrebbe essere utile per rafforzare l’idea di una pausa di riflessione nell’avanzamento del cambio.
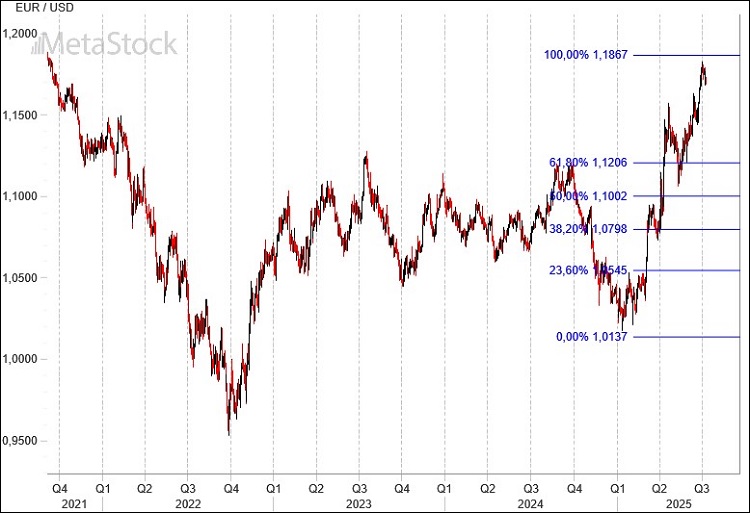
EurUsd sembra ormai destinato ad andare a testare la zona di 1.20 prima di sciogliere le riserve sul suo futuro.
La mancata reazione degli ultimi giorni, a parte un marginale ritracciamento, fa pensare ancora ad una forza sottostante che potrebbe nel breve trovare il conforto solo da un sentiment eccessivamente negativo.
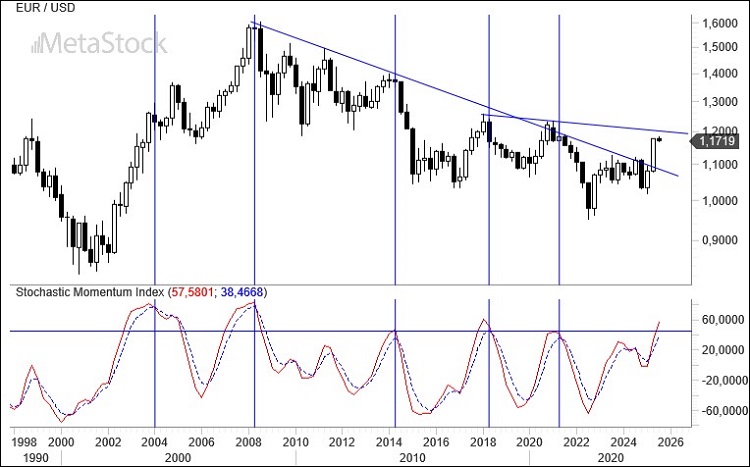
Analizzando il grafico su una scala trimestrale e utilizzando un indicatore come l’SMI (Stochastic Momentum Index), possiamo apprezzare l’entrata in territorio di ipercomprato pur mancando il formale segnale di inversione. Un segnale che nella storia di EurUsd ha sempre sancito la formazione di un top primario. Ma attenzione l’evento si è concretizzato sempre all’interno di un bear market.
Quando il trend invece guardava verso l’alto nel 2004 quel segnale produsse solo un periodo di appannamento per l’euro tra l’altro neanche particolarmente incisivo.
A distanza di due mesi dal Liberation Day di Trump grandi passi avanti nell’applicazione dei dazi e/o di eventuali accordi con gli altri competitor commerciali non si vedono.
La trattativa con la Cina è in stallo anche se una speranza si accende dopo l’annuncio di un nuovo incontro a Londra; stallo che al momento rimane anche verso l’Europa. Incombono decisioni di sospensione e ricorsi e l’incertezza regna sovrana dopo l’annuncio (l’ennesimo) di Trump di raddoppiare i dazi su acciaio ed alluminio.
L’evento macro più importante anche per comprendere quali strade potrebbe prendere la FED nei prossimi mesi rimane quello relativo ai dati sull’occupazione che ha confermato la creazione di quasi 140 mila posti di lavoro e disoccupazione al 4,2%. Qualche segnale di tensione si registra sugli stipendi cresciuti più del previsto.
Il dollaro subisce così nuovamente la pressione dei venditori complice anche una limatura dei rendimenti sui tratti più lunghi della curva. Verrebbe da dire che per fortuna Powell c’è visto che in assenza di un differenziale tassi così generoso il rapporto di cambio EurUsd si sarebbe già involato molto probabilmente oltre quota 1.20. A complicare il tutto per la stabilità del dollaro anche le forti tensioni che si registrano tra Trump e Musk dopo il burrascoso divorzio.
L’euro rimane in questo momento l’alternativa più credibile al dollaro e, come auspicato da Lagarde, un afflusso di capitali internazionali sulla moneta unica non sarebbe ostacolato da una BCE a quel punto anche facilitata nell’ultimo miglio sull’inflazione.
Banca centrale europea che come previsto ha tagliato i tassi al 2% sull’onda di dati di inflazione che confortano tale decisione.
Presa come modello da Trump (che si arrabbia di nuovo con Powell per la sua resistenza nel tagliare il costo del denaro), la BCE ha rivisto ulteriormente al ribasso le stime di inflazione per il 2025 adesso previste al 2%. Saremmo dunque di fronte oggi a tassi neutrali anche considerando la revisione al rialzo a +0.9% delle stime di crescita per l’anno in corso. Il futuro della politica monetaria europea adesso si fa più incerto.
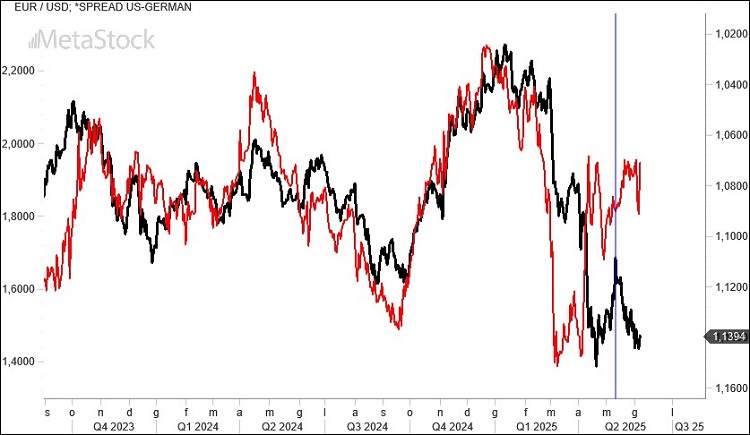
Nonostante una remunerazione crescente del dollaro rispetto a quella offerta dalla valuta europea, è stridente la divergenza con l’andamento del cambio EurUsd.
Il differenziale di tasso tra Treasury americani e Bund tedeschi si allarga, ma EurUsd (qui presentato su scala inversa) risale, ovvero il dollaro si indebolisce.
Un segnale che conferma come il mercato continui a richiedere un premio per il rischio superiore per investire in biglietti verdi oggi ritenuti più rischiosi del passato.
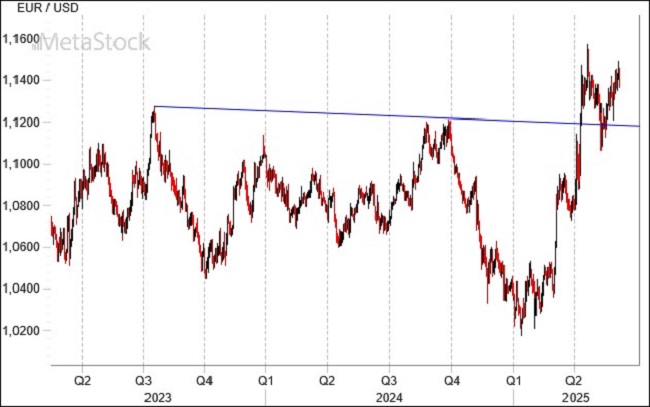
Dopo il break rialzista di aprile per EurUsd si è visto il più classico dei pullback a ridosso di quella che era una linea di resistenza ora supporto. E poi la ripartenza. Un segnale chiaro di non volontà del mercato per il momento di ritornare sui propri passi e che rafforza il valore dei supporti di area 1,12 ma al tempo stesso mette in discussione le resistenze di area 1,15.
Il cedimento di questo livello aprirebbe le porte ad un allungo fino a 1,20.
Il taglio del rating sul debito americano non ha prodotto gli stessi effetti di quasi 15 anni fa. All’epoca, nel 2011 ovvero quando S&P declassò il rating americano per la prima volta, la borsa perse il 7% mentre i rendimenti dei Treasury scesero alla ricerca del, sembra paradossale, porto sicuro.
Nulla di tutto ciò è accaduto lunedì scorso quando anche Moody’s è arrivata dopo 14 anni alla stessa conclusione ma innescando una reazione opposta, con borse indifferenti e rendimenti obbligazionari in salita.
Un’ascesa dei tassi che sembra contagiare anche paesi come il Giappone che ha visto salire i tassi trentennali sopra al 3%, il massimo degli ultimi 40 anni.
Il CBO (Congressional Budget Office) prevede nei prossimi 30 un’esplosione del rapporto tra debito e Pil in assenza di correttivi dal 98% al 155%; questo ha come conseguenza inevitabile la richiesta di un premio per il rischio più alto da parte del mercato aggravando il costo del servizio al debito. Sarà inevitabile il nuovo attacco di Trump ad un Powell che, come gran parte della FED, vuole vederci chiaro sugli effetti dei dazi su prezzi e occupazione.
Mentre il mercato si gode questa specie di limbo da dazi combinato ad un clima di attesa circa l’evoluzione del conflitto russo-ucraino, dalla FED infatti continuano ad arrivare segnali chiari sulla politica monetaria. Non si farà nulla almeno fino a settembre.
In Europa settimana chiusa con negatività dopo che Trump ha espresso la volontà di mettere nuovi dazi del 50% sull’import di merce dall’Europa se le trattative in corso non produrranno risultati. La BCE intanto rimane in attesa di dati che potranno dare la conferma circa l’opportunità di nuove manovre espansive sui tassi. Il riavvicinamento alla Gran Bretagna dopo la Brexit del 2016 è un segnale importante e di fiducia che sempre pesare sui favori che il mercato continua ad attribuire ad un euro che non sembra aver intenzione di cedere i supporti chiave di area 1,10.
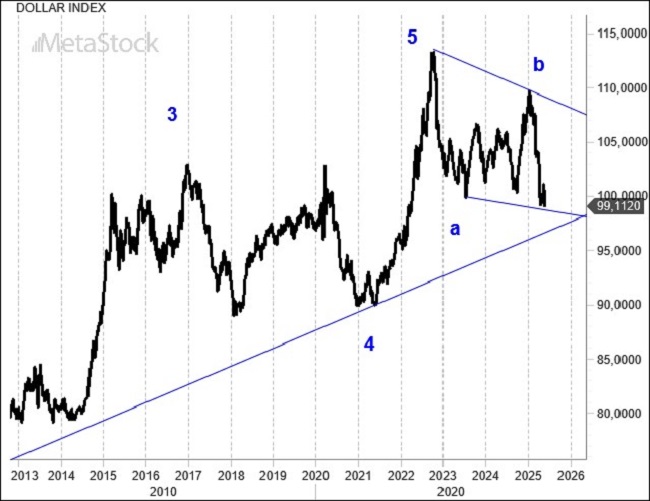
Per il Dollar Index la zona di supporto poco sotto 100 ha fatto il suo lavoro anche considerando la solidità dei precedenti massimi del 2016 e del 2020. Era attesa una reazione che c’è stata anche se non siamo andati molto più in là dei minimi, segno di una debolezza strutturale del biglietto verde.
L’idea di una figura a “bandiera” che prosegue nella sua formazione rimane quindi in piedi con un dollaro che non dovrebbe andare a ritestare nel brevissimo i minimi in attesa della fine dell’estate quando potrebbero ripresentarsi pressioni in uscita dalla divisa statunitense più forti. Al momento il livello cruciale di supporto per il Dollar Index va posizionato attorno a 97, zona di transito della up trend line che sale dai minimi del 2011.
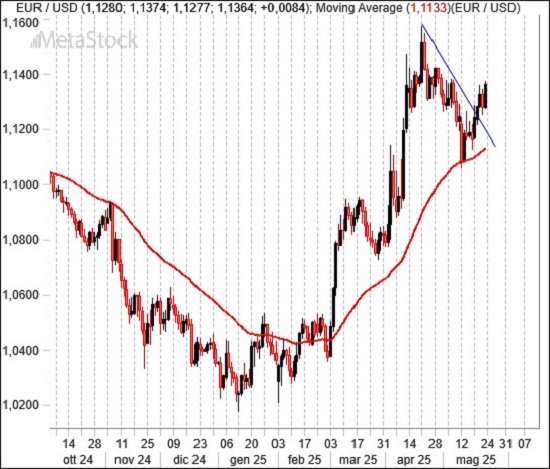
La media mobile a 50 giorni ha svolto un eccellente lavoro di contenimento rilanciando le quotazioni dell’euro. Anche i massimi del 2024 a fatica hanno contenuto la forza del biglietto verde ed ora si assiste ad un tentativo di interrompere la breve sequenza ribassista cominciata il 21 aprile.
Il fatto che la debolezza del dollaro sia arrivata in contemporanea con il taglio del rating americano e a fronte di tassi in rialzo indica una sfiducia degli investitori verso il debito americano.
Dopo gli incontri con i leader europei avvenuti in occasione dei funerali di Papa Francesco, i mercati sembrano essere stati rassicurati da un atteggiamento più possibilista di Trump verso un accordo sui dazi dopo le roboanti dichiarazioni di inizio aprile che avevano sconvolto i mercati.
E in effetti avvicinamenti verso Europa, Giappone, India e la stessa Cina sembrano esserci almeno a parole.
Azionario in recupero, tassi in lieve discesa e dollaro che ha smesso di perdere, questa la sintesi finanziaria.
Economia americana che affonda invece in un trimestre di recessione a causa dell’accaparramento di scorte (e quindi di importazioni con conseguente deficit commerciale) in vista dell’entrata in vigore dei dazi. L’import è cresciuto del 41% ai massimi dai tempi del Covid.
Il Pil americano nel primo trimestre 2025 è sceso dello 0,3% contro attese di +0,4%. Quello che preoccupa gli analisti è stato però anche il balzo dell’inflazione passata da 2,6% a 3,5% contro attese di 3,1%. Le spese per consumi sono cresciute ma meno della metà del trimestre precedente (+1,8%). Almeno sul fronte dell’occupazione non si ravvisano invece segnali preoccupanti.
Ovviamente non sono mancati gli attacchi di Trump a Powell e la FED che obiettivamente si trova in una posizione molto scomoda con la stagflazione che impone ancora prudenza prima di abbassare il costo del denaro.
Trump, come detto, ha comunicato ai mercati che accordi commerciali con India, Giappone e Sud Corea sono in vista, ma anche la Cina sembra voler accettare un deal equo. Da Pechino solo timide aperture ma ovviamente sarà molto interessante vedere come evolverà nelle prossime settimane questa situazione.
In Europa permangono intanto pressioni al ribasso su crescita e per il momento anche inflazione, mettendo la BCE nella condizione di tagliare ancora i tassi grazie ad un euro lontano dalle zone pericolose. Non dovrebbero cambiare le aspettative con il dato di crescita del Pil europeo del primo trimestre superiore alle attese (+0,4%).
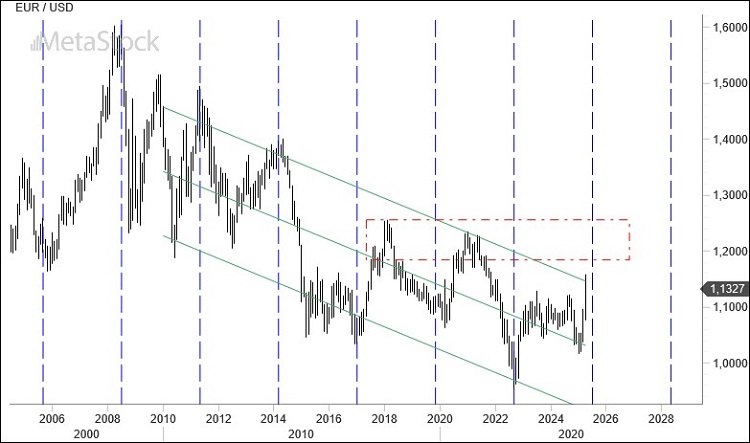
EurUsd sembra aver compiuto fino ad ora quei passi sufficienti ad etichettare l’attuale fase come correttiva all’interno di un bear market strutturale.
Allontanarsi dalla media mobile a 200 di almeno il 4% è stato infatti un requisito essenziale negli ultimi 10 anni per intercettare dei punti di massimo primario su EurUsd. Per il momento questo obiettivo è stato raggiunto anche questa volta e, aldilà delle fisiologiche prese di profitto, l’assalto a 1,14/1,15 sarà necessario per invertire la tendenza di lungo termine favorevole al dollaro.
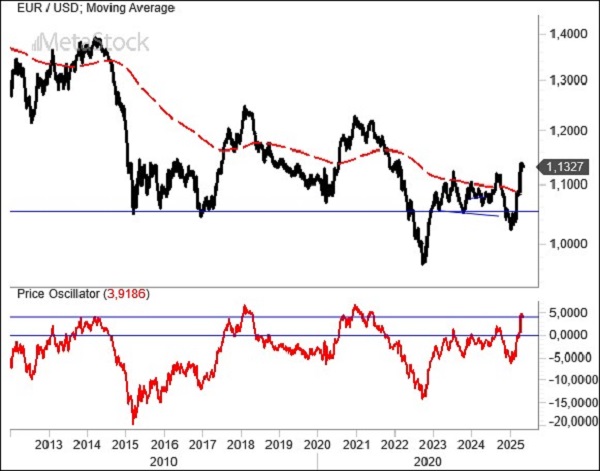
Quello che fino a pochi giorni fa sembrava essere uno scontato minimo ciclico, in realtà si sta trasformando in altro. Ogni 34 mesi EurUsd realizza infatti un massimo o minimo ciclico di spessore e il prossimo appuntamento è fissato per fine luglio.
Vista l’attuale configurazione tecnica sembra proprio che per la valuta unica diventi più probabile intercettare un massimo di spessore che non un minimo.
Considerando la presenza della parete superiore del canale ribassista potrebbe rivelarsi quella una interessante opportunità di acquisto di dollari in chiave strategica. Scenario da confermare, ma certamente da seguire.