La FED non corre in soccorso di Trump, anzi. Le dichiarazioni del Presidente della FED Powell della scorsa settimana hanno fatto emergere un clima di disaccordo abbastanza evidente con l’amministrazione che risiede alla Casa Bianca.
Powell ha detto che la politica non influenzerà in alcun modo le decisioni della banca centrale su tassi, che al momento appaiono appropriati e che richiedono ancora tempo prima di essere mossi per considerare gli effetti dei dazi su consumi e investimenti.
Al momento, ha proseguito Powell, l’economia americana prosegue su un percorso di crescita solido ma all’orizzonte ci sono diverse incertezze. È molto probabile che i dazi generino almeno un aumento temporaneo dell’inflazione secondo il Presidente di una FED, che ha mostrato anche il timore di doversi scontrare a breve con l’andamento divergente di quelli che sono i suoi obiettivi di stabilità. Ovvero l’occupazione e l’inflazione. La prima danneggiata da un rallentamento economico, la seconda dai dazi.
L’ira di Donald Trump verso Powell non si è fatta attendere con rumors che vorrebbero il tycoon desideroso di rimuovere il Presidente FED dal suo incarico.
Il mercato per il momento prezza 100 punti base di taglio nei prossimi 12 mesi ma con molta incertezza.
Trump intanto continua a gettare benzina sul fuoco con lo scontro con Pechino che rimane particolarmente acceso. Soprattutto le terre rare rischiano di essere campo di battaglia commerciale considerando che gli Stati Uniti importano dalla Cina il 70% di quelle utilizzate nelle produzioni manifatturiere.
L’Europa intanto fa tesoro delle timide aperture americane sui dazi e la missione del premier italiano Meloni alla Casa Bianca potrebbe aver fatto da ponte ad un approccio più convinto tra i diplomatici.
Per il momento l’Europa attende prima di applicare dazi reciproci con il 10% già deciso da Trump assieme al 25% su auto e metalli già in vigore negli scambi tra le due aree economiche. La BCE intanto taglia il costo del denaro al 2,25% visto il persistere di minori pressioni inflazionistiche e debole crescita.
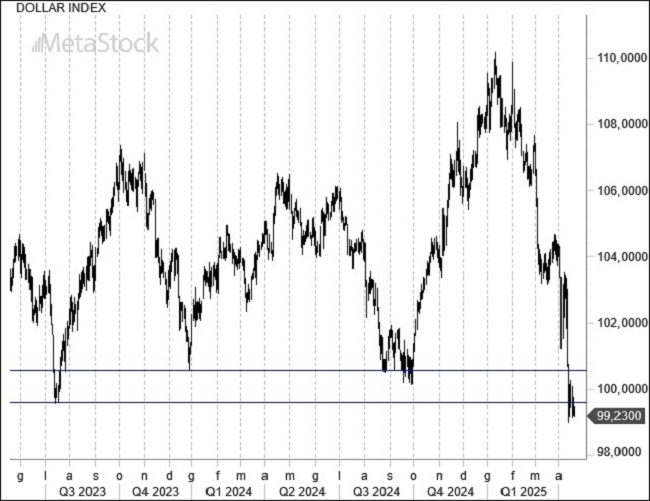
Il dollaro americano continua a rimanere debole contro le principali valute del G10, ovvero euro e yen giapponese. Due currency che sono anche le principali in termini di peso del Dollar Index. La sintesi del valore del biglietto verde espressa dal Dollar Index ci dice infatti che siamo di fronte ad un momento decisivo. I supporti di quota 100 sono sotto pressione e il minimo del 2023 è l’ultimo baluardo prima di una rottura che avrebbe impatti notevoli in chiave strategica per chi è posizionato in questo momento lungo di dollari americani.
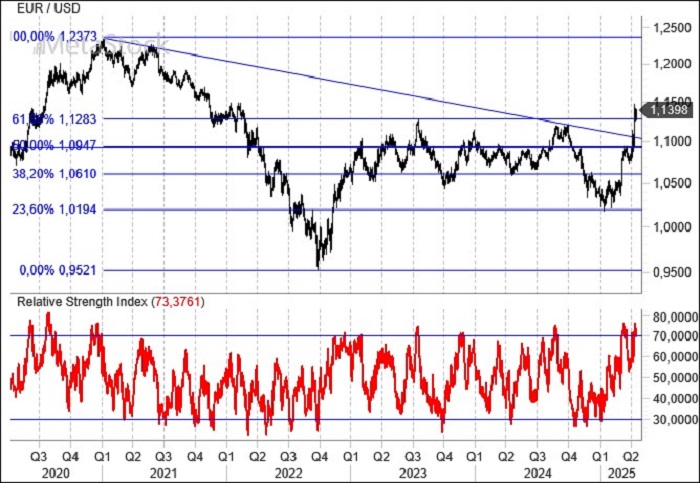
EurUsd torna in ipercomprato ma al tempo stesso sta cercando di forzare le importanti resistenze di area 1,13 che rappresentano circa i due terzi della correzione dai massimi del 2021 di 1,237. Una chiusura del mese di aprile sopra questa importante resistenza tecnica rappresenterebbe un segnale bullish forte che imporrebbe un cambio di atteggiamento verso il dollaro americano con la debolezza che potrebbe nei prossimi mesi interessare nuovamente l’area di 1,20.
Il giorno del giudizio è arrivato. O meglio, della liberazione. Ma anche della capitolazione a giudicare dalla reazione dei mercati. Come promesso in campagna elettorale, Trump ha sconvolto il mondo con la sua decisione di mettere dazi sulle merci in ingresso da numerosi paesi con una base del 10% (ad esempio per UK) e incrementi progressivi sulla base dei deficit commerciali degli Stati Uniti verso quei paesi. Quindi per la UE i dazi saranno del 20%, per la Cina del 34%, per altri paesi asiatici come Vietnam e Cambogia sfioreranno il 50%. Permangono in essere i dazi del 25% per Canada e Messico oltre a tutti i dazi già imposti su acciaio, alluminio e settore auto.
Il Presidente americana scatena così una guerra commerciale offrendo qualche giorno a quei paesi che vorranno andare a trattare. Nel frattempo, non mancheranno risposte pronte e ferme di controdazi da parte dei paesi coinvolti (vedi Cina) con il rischio di una inflazione globale che dopo essere stata domata rialza la testa.
Il tutto in un contesto macro che in America finora non ha deluso nel settore servizi, ma che lato manifattura batte in testa da tempo e dove il rischio stagflazione è sempre più alto. L’indice ISM è uscito in calo e sotto i 50 punti con la componente prezzi decollata ai massimi da giugno 2022. Prevedibile pensare che con i dazi andrà ancora peggio.
I tassi di interesse europei continuano intanto a limare i rendimenti verso il basso grazie ad un tasso di inflazione sceso al 2.2% a febbraio con il dato core a 2.4%.
L’inflazione da servizi si ferma al 3.4%, il punto più basso da giugno 2022.
ll mercato non sembra pienamente convinto di un taglio da parte di Francoforte nella riunione del 17 aprile, ma rimossa l’incognita dazi e visti i Pmi manifatturieri dell’Eurozona sotto 50 punti, una nuova sforbiciata appare scontata. In attesa di conoscere le mosse di ritorsione europea verso gli USA.
Il balzo di quasi il 2% di EurUsd post annuncio di Trump ha chiarito molto bene quella che è la visione del mercato di questa nuova strategia commerciale della Casa Bianca. Il dollaro si svaluterà per diversi motivi. Perché per ripianare un deficit è l’arma più veloce, perché i tassi di interesse a lungo termine scendono sulla prospettiva di tassi di crescita economica più bassi, perché i differenziali di rendimento con altri paesi si restringono.
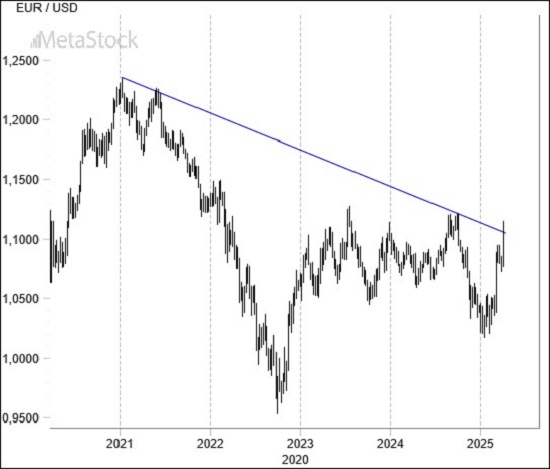
EurUsd ritenta così l’attacco a 1,10 e questa volta sembra che il break fino a 1,12 possa essere alquanto probabile. A quel punto l’euro si misurerà con la down trend line che guida il ribasso dell’euro dal 2020. Superare questo livello aprirebbe scenari alquanto foschi per il biglietto verde.
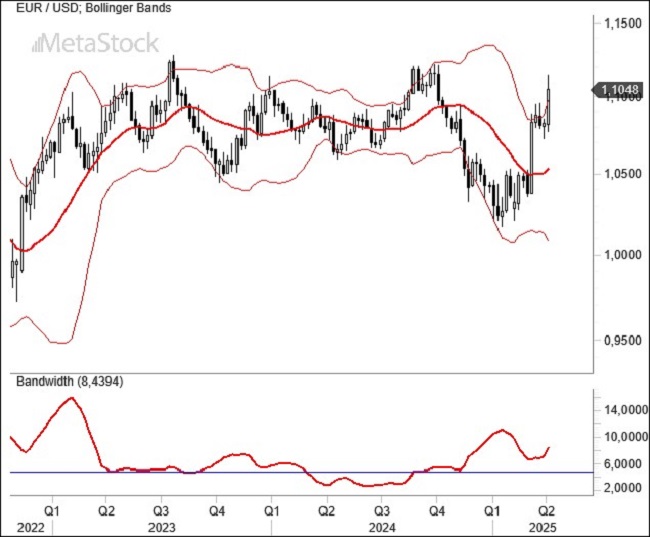
La volatilità su EurUsd è aumentata post annuncio di Trump e questo era prevedibile. Ma da inizio marzo il cambio si sta muovendo in modo più nervoso verso l’alto con le bande di Bollinger che adesso stanno vedendo aprire i loro estremi superiore e inferiore segnalando che si rischia nelle prossime settimane un aumento ulteriore e prevedibilmente un cambio che si arrampicherà sulla upper band confermando la partenza di un nuovo trend bullish.
La riunione di marzo della Federal Reserve non ha portato nessuna decisione sui tassi di interesse rimasti invariati, ma ha allertato circa i rischi al ribasso per la crescita causati dalle misure protezionistiche che l’amministrazione Trump sta implementando.
Tagliate così dalla banca centrale tutte le stime di crescita e alzate quelle di inflazione a causa dei dazi su inflazione. Rimangono per ora ferme le previsioni di due tagli nei tassi nel 2025.
Mercati che non hanno mostrato particolari reazioni alla notizia attesa, con la debolezza del dollaro americano che già aveva anticipato gli eventi.
Non si è fatta invece attendere la risposta di Trump che ha sollecitato Powell a procedere fin da subito con i tagli per combattere il rallentamento economico ormai già messo in preventivo dalla Casa Bianca.
Powell che ha indicato come preoccupanti gli aumenti delle aspettative inflazionistiche degli operatori adesso sopra al 3%.
A questo si abbina la riduzione nelle stime di crescita del Pil 2025 dal 2,1% al 1,7% che diventerà 1,8% nel 2026 con l’inflazione che l’anno prossimo rimarrebbe seppur di poco ancora sopra il 2% obiettivo.
Powell ha poi giustificato il non taglio dei tassi con la necessaria pazienza che deve accompagnare decisioni che potrebbero essere dannose se prese troppo in fretta. La bassa disoccupazione, infatti, sconsiglia una riduzione del costo del denaro immediata.
In Europa invece l’ottimismo dopo l’approvazione del maxi piano di finanziamento per difesa e infrastrutture del neo governo tedesco di Merz, ha spinto l’euro al rialzo così come ha mantenuto i rendimenti decennali tedeschi non lontani da quella soglie del 3% che rappresenta lo spartiacque tecnico per una nuova fase di rendimenti più alti in futuro.
Il maggior indebitamento, ma anche l’annunciato piano europeo di spesa per la difesa, rendono la BCE più prudente su futuri tagli nei tassi che comunque dovrebbero esserci almeno in altre due occasioni, vista l’inflazione tiepida e sempre più allineata al 2%.
La chiusura del trimestre difficilmente vedrà un EurUsd sopra 1.113.
Una chiusura del cambio sopra questo livello formalizzerebbe un raro bullish engulfing pattern trimestrale che sarebbe una luce verde a nuovi allunghi dell’euro nei mesi a venire.
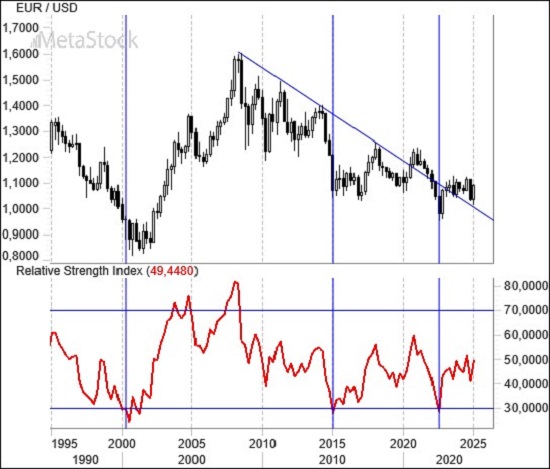
EurUsd su base trimestrale per tre volte ha visto un ipervenduto in grado di certificare un minimo di spessore. Nel 2000, nel 2015 e nel 2022.
In tutti e tre i casi il cambio dimostrò una eccellente capacità di reagire con il movimento attuale che sembra essere una continuazione del bull market cominciato nel 2022 con carte in regole per riportare il cambio sopra 1.20.
L’Rsi trimestrale purtroppo non ci offre un’analoga indicazione per definire quando un massimo primario sta per essere formalizzato, ma i livelli attuali degli oscillatori non sembrano comunque compatibili con questo scenario.
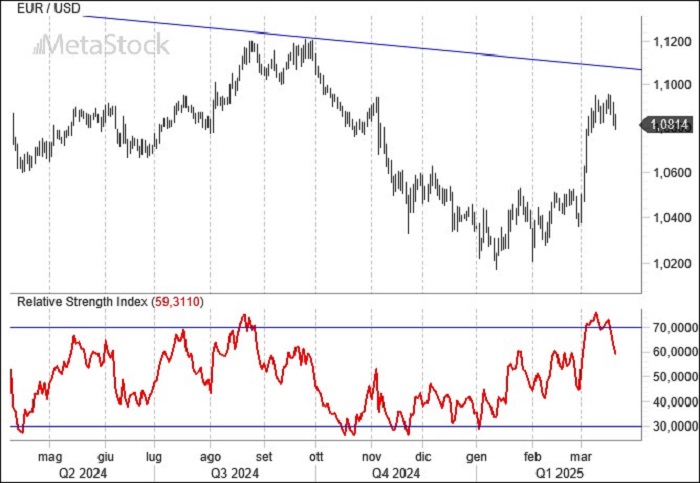
Ragionando più nel breve termine l’ipercomprato (e la resistenza di 1.10) sta favorendo una fase di alleggerimento modesto sull’euro prima di attaccare quelli che sono i livelli che potremmo definire cruciali in ottica di medio periodo, anche per chi deve coprire acquisti (o attivi finanziari) in dollari, ovvero area 1.12. Come si vede dal grafico l’Rsi sopra 70, come nell’estate 2024, suggerisce una fase di stallo/ritracciamento del rialzo con i supporti di area 1,06 che tornano utili per rimpolpare le posizioni lunghe di euro.
Powell in audizione alle Camere ha ribadito che non c’è fretta di tagliare i tassi, mettendo praticamente una parola fine sulla politica di taglio nei tassi salvo una inaspettata debacle di un mercato del lavoro che rimane sempre in salute. Ribadita dal Presidente FED anche l’opportunità di avviare una revisione delle strategie di comunicazione con i mercati, escludendo però un innalzamento dell’obiettivo di inflazione dal 2% attuale.
Inflazione americana che ha stupito al rialzo ritornando al 3% con il dato core per il 45esimo mese consecutivo è rimasto sopra questa asticella psicologica.
Anche Lagarde è intervenuta in settimana confermando che l’inflazione europea è in rallentamento, la crescita è stagnante a livello manifatturiero, ma soprattutto che il percorso sui tassi è incerto visto che una guerra commerciale particolarmente acuta potrebbe avere come effetto una ripresa dell’inflazione stessa.
Intanto la Germania si avvicina alle elezioni fissate per il 23 febbraio, una prova della verità per l’intera UE che potrebbe dover fare i conti con un paese leader dove le derive ultranazionaliste prenderebbero il sopravvento.
Trump intanto tesse la tela per un piano di pace tra Ucraina e Russia che darebbe respiro all’intero Vecchio Continente alle prese ormai da tre anni con una pericolosa guerra di confine e che ha avuto il prezzo del gas naturale come causa principale di una stagnazione economica proprio nei paesi più trainanti a livello industriale come la Germania e l’Italia. Alla carota si abbina però il bastone con lo stesso Trump che minaccia pesanti dazi proprio all’industria europea a suo parere complice di un atteggiamento ostile verso le corporate americane.
Il mese di febbraio stagionalmente è l’ultimo di una serie di periodi favorevoli al biglietto verde che dalla primavera in avanti storicamente lascia spazio alla ripresa dell’euro.
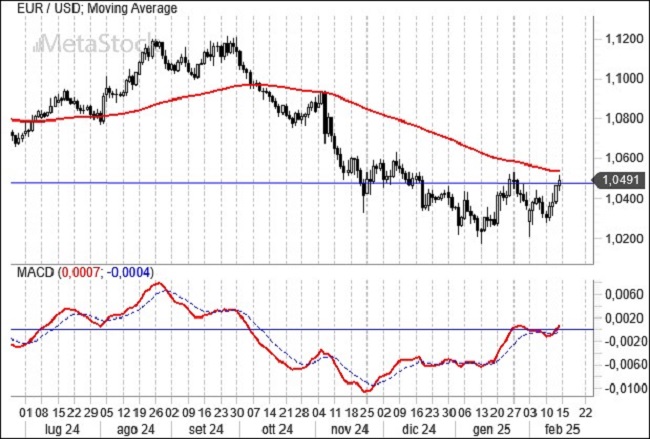
Il mercato sembra prepararsi a questo scenario con l’ennesimo test di area 1,02 ad inizio mese seguito da un rimbalzo che a fatica sta prendendo corpo.
A questo punto diventa decisiva la zona di resistenza collocata tra 1,05 e 1,06. Ci siamo proprio in chiusura di settimana.
Qui troviamo il massimo di gennaio e qui troviamo anche la media mobile a 100 giorni. Un suo superamento formalizzerebbe un doppio minimo con obiettivi a quel punto da collocare tra 1,09 e 1,10.
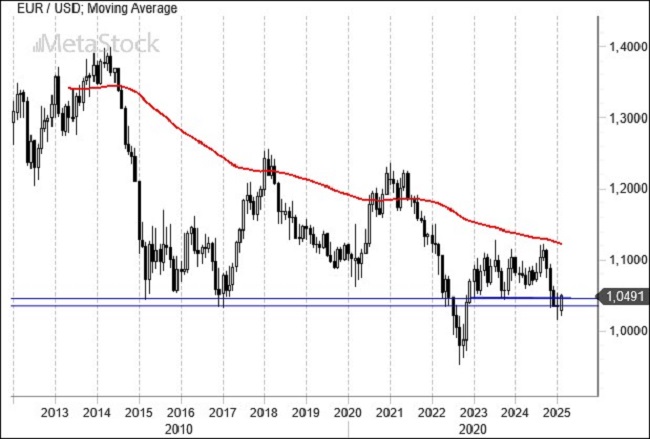
Quanto siano rilevanti certi livelli per EurUsd, nello specifico la chiusura mensile sopra 1,05, lo comprendiamo bene dal grafico mensile.
Fatta eccezione per il collasso temporaneo del 2022 causato dallo scoppio della guerra in Ucraina e dal relativo picco nel prezzo dei prodotti energetici, EurUsd negli ultimi 10 anni ha sempre trovato su questa zona di prezzo un livello di sostegno dal quale ripartire.
Fondamentale per l’euro risalire nei prossimi mesi sopra 1,05 allontanando il rischio di scendere sotto la parità, uno scenario tecnico che non può essere cancellato fino a quando questo pezzo del mosaico non tornerà al suo posto. Il movimento in corso è di conseguenza molto interessante come tale sarà la chiusura del mese di febbraio.
La guerra dei dazi contro Messico e Canada è durata 24 ore. Il tempo di annunciarla e di permettere ai due stati di aprire delle trattative finalizzate ad aumentare la sicurezza e il controllo delle frontiere con il dispiegamento di migliaia di unità di soldati al confine.
E così Trump ha deciso di sospendere i dazi verso i due paesi confinanti, dazi misurabili nel 25% per tutte le merci di importazione fatta eccezione per i prodotti energetici in arrivo dal Canada e tassati al 10%.
Tutto rinviato in attesa di capire cosa riuscirà ad ottenere Marco Rubio nelle trattative con i due stati entra l’inizio di marzo.
Rimangono i dazi sulla Cina al 10%, Cina che ha prontamente risposto con misure protezionistiche contro carbone e gas naturale.
Nel mezzo l’Europa che, tentennante, cerca di far approvare una legge di bilancio in Francia e di andare verso le elezioni politiche tedesche con la speranza che l’estrema destra non faccia il colpaccio.
La FED per il momento sta ai margini ma è ovvio che tutte queste misure annunciate da Trump potrebbero avere impatti notevoli sull’inflazione, ma anche su fiducia reciproca degli stati esteri nel finanziare l’imponente debito americano in futuro. Difficile assistere ad un taglio dei tassi in queste condizioni che perché il mercato del lavoro si è confermato ancora tonico con il tasso di disoccupazione calato al 4%.
Taglio dei tassi che invece arriverà per certo in Eurolandia dove l’economia ristagna e l’inflazione, seppur dopo aver arrestato il suo calo, non sembra impensierire per ora. Il mercato stima un costo del denaro entro la fine del 2025 tra 1,5% e 2%.
BCE che però deve anche guardare con attenzione l’euro perché mosse troppo dovish potrebbero colpire ancora più duramente una moneta unica sempre più all’attacco dei supporti di 1,02. E l’euro debole importa ovviamente inflazione.
Confermata dunque la valenza dei supporti di 1,02 che ribadiamo sono l’ultimo scoglio prima di scendere sotto la parità. Da manuale dell’analisi tecnica la reazione dell’euro seppur in una giornata nera come quella del lunedì post dazi. Allo stesso tempo innegabile quanto ogni tentativo di risalita risulterà vano fino a quando le solide resistenze di 1,05-1,06 conterranno le ambizioni della moneta unica europea. Quello è il crocevia per assistere ad una maggiore debolezza del dollaro americano.
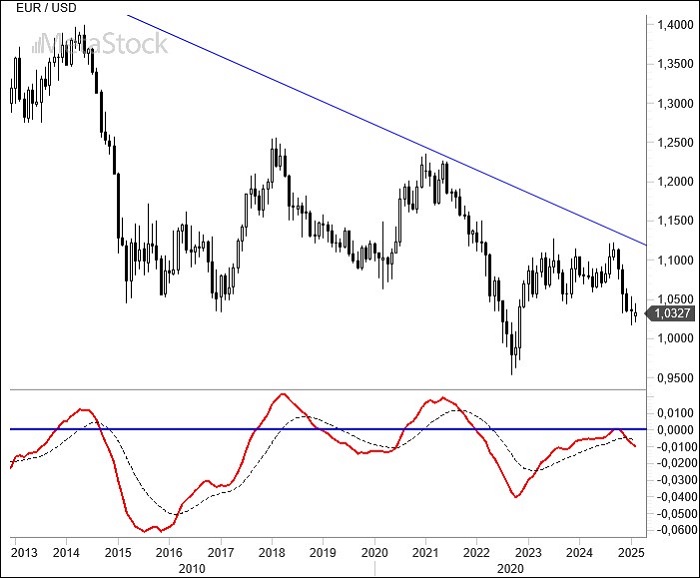
La chiusura del mese di gennaio intanto ha confermato i segnali bearish di lungo periodo con il Macd di EurUsd che, toccata la linea dello zero, ha invertito rotta ripuntando verso il basso e tagliando dall’alto verso il basso la linea del segnale.
Per ora, se rimbalzo sarà dell’euro, non dovremmo assistere a nulla di più di un movimento di pull back sulle resistenze prima di nuovi minimi. Inversione confermata solo sopra 1,05-1,06.
Le affermazioni di fuoco di Trump dopo la decisione della Federal Reserve di mantenere i tassi invariati non scompongono un Powell che ha dichiarato che il lavoro non è ancora terminato. Comunicando l’intenzione di non muovere il costo del denaro e rimuovendo i riferimenti al tasso di inflazione che sta convergendo verso l’obiettivo 2%, il capo della FED ha indicato nell’inflazione ancora troppo alta e nella disoccupazione molto bassa con settori che faticano a reperire manodopera (vedi costruzioni), due motivi che hanno spinto il FOMC a mantenere invariato il costo del denaro.
E tale rimarrà molto probabilmente fino all’estate in attesa di avere un quadro più chiaro anche delle politiche di Trump con i dazi che potrebbe causare un ispessimento delle aspettative inflazionistiche. Da inizio febbraio su Canada, Messico e Cina dazi già operativi.
Dall’altro lato dell’Atlantico la BCE si è mossa come da attese tagliando i tassi di 25 punti base.
Lagarde, commentando un costo del denaro che torna al 2,75%, ha confermato che le prossime mosse saranno dipendenti dai dati di inflazione. Se questa continuerà, come da previsioni, a convergere verso il 2% allora la BCE non avrà problemi a riportare i tassi di interesse in territorio neutrale.
Intanto la Germania conferma la recessione economica nel quarto trimestre con numeri peggiori delle aspettative, non certamente un messaggio positivo alla vigilia delle più importanti elezioni in terra europea del 2025. L’Italia ha riportato un tasso di crescita nullo, la Francia è arretrata dello 0,1%.
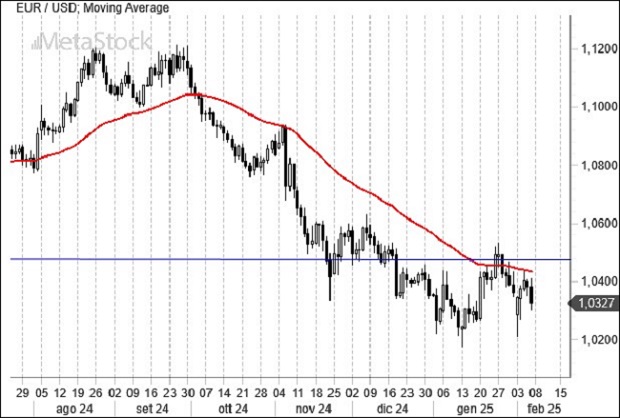
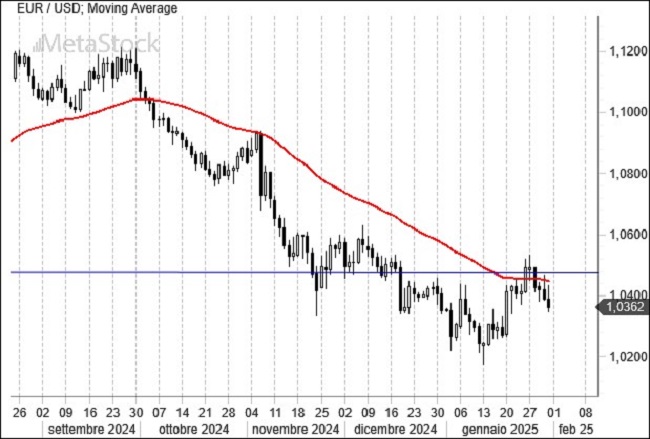
Il movimento di rimbalzo verso 1,05 si è completato come da attese con un ritorno del ribasso sul cambio EurUsd. Avevamo indicato proprio nella fascia di resistenza 1,05/1,06 un livello tecnico sul quale l’euro avrebbe faticato ad andare oltre e così è stato.
Il mercato ha trovato nella media mobile a 50 giorni una valida resistenza capace di respingere l’euro e ora sarà interessante verificare se il dollaro avrà le capacità, smaltito un po’ di quell’eccessivo ottimismo che fino alla metà di gennaio lo aveva accompagnato, di puntare verso la parità. Ovviamente area 1,02 rappresenta il punto tecnico di supporto più cruciale.
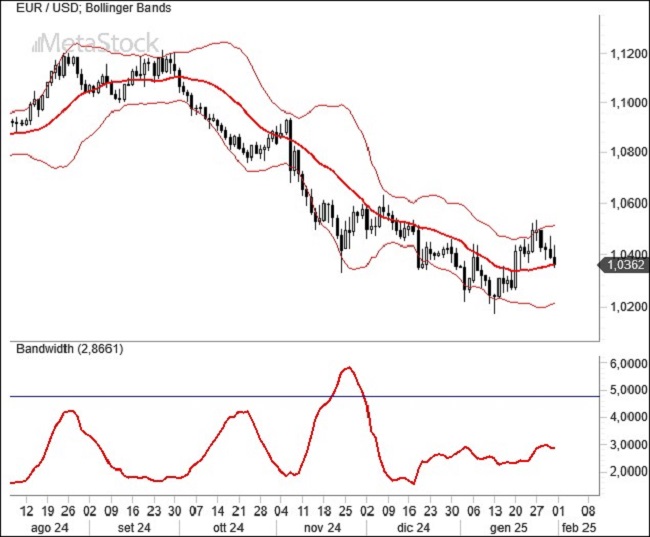
Le bande di Bollinger esprimono chiaramente che il mercato si è rifiutato di spingere l’euro oltre le prime resistenze.
Da quando è ricominciato il ribasso dell’euro la parete superiore delle bande ha fatto da tappo ad ogni iniziativa bullish di EurUsd; anche questa volta è andata così.
Adesso lo scenario potrebbe essere quello di una fase laterale che comprima la volatilità e vede in 1,02 la base inferiore del range, oppure un naturale proseguimento del trend bearish forzando i supporti. Evidente come il superamento di 1,06 sancirebbe la fine del bull market del dollaro, almeno nel breve periodo.
L’insediamento di Trump non ha mancato di fornire spunti al mercato valutario con il recupero di molte divise contro dollaro alimentato dalle speculazioni circa la scarsa retorica del tycoon durante il discorso inaugurale sul tema dazi. Sono bastate però poche ore prima che il tycoon scaricasse la sua ira contro praticamente tutti i partner commerciali.
I richiami ai dazi su Canada e Messico al 25% erano noti, così come la volontà di forzare la mano all’Europa sull’acquisto di gas e petrolio americano. Ma proprio verso l’Europa Trump si è rivolto direttamente minacciando dazi se non ci saranno adeguate misure per ridurre il deficit commerciale. La trattativa probabilmente si sposterà adesso sulle spese militari.
In assenza della FED e di Powell il mercato azionario si gode trimestrali positive e soprattutto il lancio del piano Stargate che spingerebbe ancora di più gli investimenti nell’intelligenza artificiale alimentando ulteriore speculazione su tutto il mondo tech.
I tassi obbligazionari, nel frattempo, rimangono sopra al 4,5% sulle scadenze decennali americane, segno che il mercato non crede ad una FED pronta a tagliare i tassi in un contesto di crescita che rischia di diventare bollente andando a colpire direttamente quell’inflazione che a fatica è stata domata.
Powell avrà il suo bel da fare nel cercare di contenere il desiderio di Trump di abbassare il costo del denaro, ma è evidente che in queste condizioni sarebbe come gettare benzina sul fuoco dell’inflazione. Fino a quando il mercato del lavoro non mostrerà segnali di debolezza difficile pensare a una inversione di tendenza anche per il dollaro, finora avvantaggiato da copiosi flussi in ingresso e da un differenziale tassi favorevole.
L’Europa intanto naviga a vista tra certi tagli nei tassi di interesse e incerta crescita economica con l’appuntamento elettorale tedesco di febbraio vero market mover di questa prima parte del 2025.
La picconata di Trump anche all’Europa con minaccia di dazi a causa dell’imponente deficit commerciale USA vs la UE, combinato ad una realistica Lagarde che sta cominciando a mettere i punti sulle i circa i prossimi tagli dei tassi, ha permesso all’euro di recuperare terreno sul dollaro.
Un recupero non arrivato a caso visto che si è palesato esattamente su quella zona di supporto di 1,02 che avevamo indicato come ultima spiaggia per la moneta unica.
Un primo segnale che comunque non cambia le tendenze dominanti. Di breve, medio e lungo termine.
L’euro dovrà recuperare 1,05 prima (già fatto) e 1,06 poi per battere un colpo che comincerebbe ad essere assordante per il biglietto verde di cui a quel punto avremmo probabilmente visto il bottom definitivo. La stagionalità e l’assenza di spunti dalla FED rimangono comunque fattori che dovrebbero richiamare denaro sul biglietto verde nelle prossime settimane in attesa di assistere ad un sentiment ancora più surriscaldato.
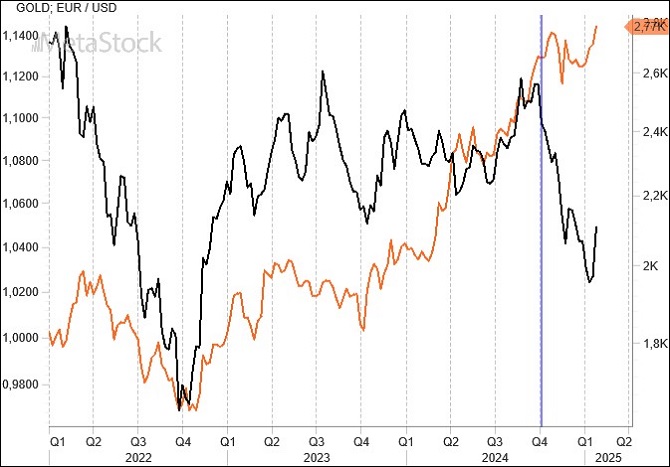
E questa età dell’oro gli Stati Uniti la stanno vivendo in una condizione molto particolare con il dollaro che si rafforza e l’oro anche.
Una divergenza anomala con il metallo giallo che nonostante tassi reali positivi continua a salire in un contesto di sentiment molto benigno anche nei confronti del dollaro americano.
Possibile che il gap nelle prossime settimane tenda a chiudersi con un dollaro più debole e con l’oro che dovrebbe continuare a muoversi in un contesto laterale a ridosso dei massimi storici.
Gli accordi di pace in Medio Oriente e i dati di inflazione migliori delle stime accolgono l’insediamento alla Casa Bianca di Donald Trump che affronterà fin da subito alcune questioni critiche come la guerra in Ucraina e il tema dazi commerciali.
Proprio sull’onda delle notizie su possibili mosse protezionistiche il mercato forex continua ad essere molto volatile. Per quello che riguarda EurUsd il focus della settimana scorsa era sul dato di inflazione americana.
I prezzi al consumo hanno accelerato al 2.9% rispetto al 2.7% di novembre in linea con le attese. Il dato core (3.3%) è invece cresciuto meno delle previsioni ed è stato questo che ha spinto le prese di profitto sul dollaro con la contestuale ripresa dei bond e del mercato azionario soprattutto tecnologico.
Il giorno precedente anche dai prezzi alla produzione erano arrivate conferme del rallentamento. Seppur sopra al 3% i dati headline e core dei prezzi alla produzione sono risultati sotto le attese con aumenti rispettivamente del 3,3% e 3,5%.
Alcuni dati anticipatori, come ad esempio il New York Empire, hanno fatto segnare numeri non particolarmente positivi e questo ha spinto gli operatori a prevedere un approccio meno rigido sui tassi da parte della FED nei prossimi mesi con il prossimo taglio che prima del dato sull’inflazione era previsto a settembre mentre ora si è spostato a luglio.
In Europa la politica di taglio dei tassi dovrebbe proseguire anche se il punto terminale secondo i mercati sarà il 2% rispetto al 1,5% stimato a dicembre.
L’economia tedesca andrà in recessione per il secondo anno consecutivo nel 2024 con una riduzione del Pil dello 0,2% che segue il -0,3% del 2023.
Tecnicamente dopo il break di 1,08 prima e 1,05 poi abbiamo indicato la parità con l’euro il passaggio quasi obbligato di una discesa che comunque avrebbe visto lo zero come primo numero dell’obiettivo terminale di questo movimento.
La moneta unica si aggrappa disperatamente all’ultimo supporto tecnico prima di questo scenario con il dato dell’inflazione che rimanda l’appuntamento con la parità.
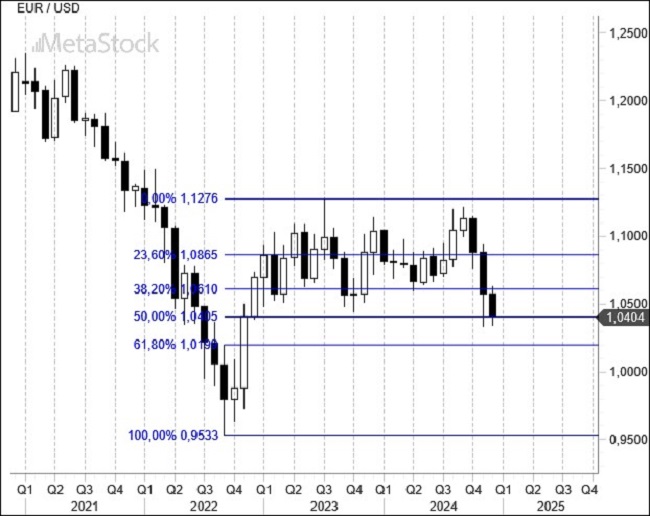
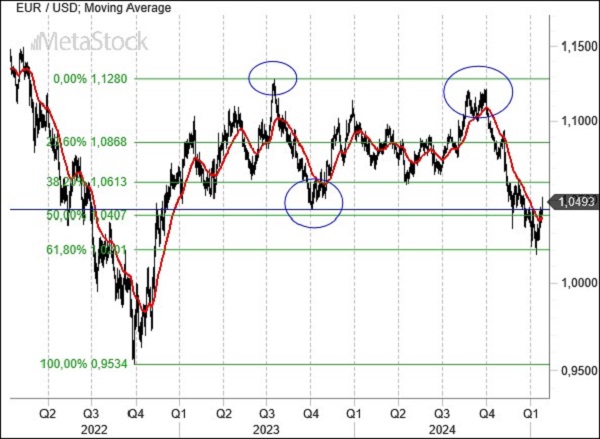
Il livello è quello di 1,02 rappresentativo del 61,8% di ritracciamento dell’intero rialzo cominciato nel 2022 a 0,953 e terminato a 1,128.
Solo un rapido ritorno sopra 1,045/1,05 farebbe scattare una formale trappola per orsi alla quale in questo momento diamo poco credito.
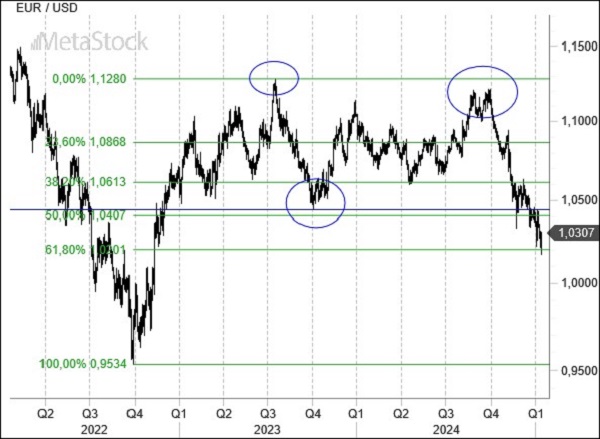
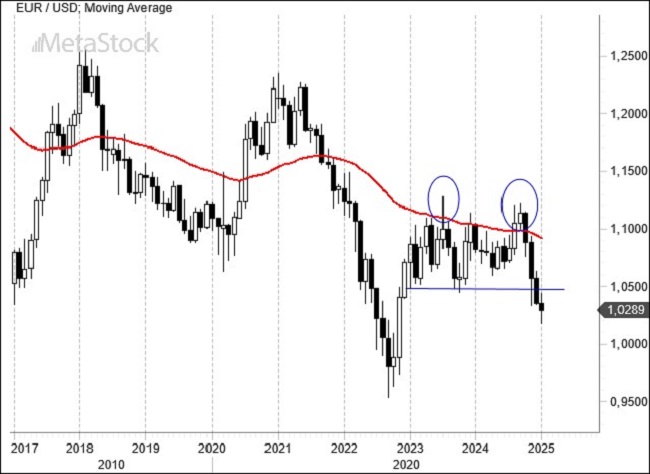
Il grafico di lungo periodo di EurUsd non sembra comunque lasciare molti dubbi circa la formalizzazione di un doppio massimo da parte del cambio avvenuto nel corso del 2023.
L’obiettivo teorico di figura va posizionato attorno a 0,97/0,98, con il ritorno sopra 1,05 che rimetterebbe in discussione tutta la struttura tecnica.
Per il momento ogni pull back su questa resistenza è da considerare come buono per rinforzare le posizioni lunghe di dollari, ovviamente posizionando un rigoroso stop qualche pips sopra 1,075, al momento il livello da considerare come linea nella sabbia per la tenuta del bear market.
Con lo stop delle forniture di gas dalla Russia attraverso il territorio ucraino, si inaspriscono le tensioni sulla materia prima essenziale per il periodo invernale almeno per parte dell’Europa dell’Est. Oltre alle tensioni sui prezzi le conseguenze si vedono anche su EurUsd che vanta una correlazione inversa con l’andamento del prezzo del gas naturale quotato ad Amsterdam. Ne parliamo più avanti.
Intanto continuano a rimanere ampi gli spread di tasso di Stati Uniti e Gran Bretagna rispetto all’euro. Rinvigorite dalla conferma che il costo del denaro nei due paesi per un po’ non verrà abbassato, dollaro americano e sterlina inglese continuano ad avere il vento in poppa mettendo sotto pressione un malandato euro.
Solo i primi dati di gennaio su inflazione e crescita potrebbero allentare la morsa sull’euro qualora emergessero segnali di rallentamento economico soprattutto negli Stati Uniti.
Per il momento gli indicatori Pmi europei hanno confermato a fine 2024 un ulteriore rallentamento rispetto ai livelli già depressi di novembre. Numeri di cui dovranno tenere conto a Francoforte nel meeting di fine gennaio dove dovrebbe essere deciso un nuovo taglio nei tassi.
Stati Uniti che, in attesa del passaggio di consegna formale alla Casa Bianca, guardano invece ai recenti dati che sembrano anticipare una congiuntura economica ancora solida nonostante la delusione arrivata dalla FED circa la prudenza su futuri tagli nei tassi.
Dati di crescita che fanno rimanere in allerta Powell circa gli impatti su prezzi al consumo e stipendi. Ma non abbiamo dubbi che Trump potrebbe far sentire la sua voce dopo i primi indicatori di rallentamento economico che emergeranno nel corso del 2025.
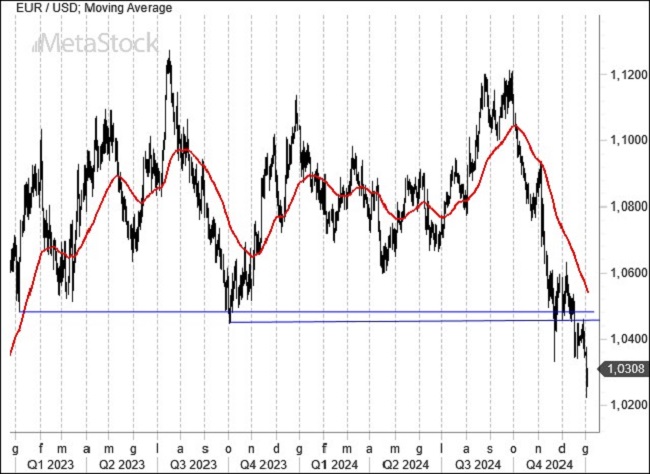
Il finale di 2024 ha riservato al cambio EurUsd solo un modesto rimbalzo che ha confermato la valenza del livello compreso tra 1,04 e 1,05 come resistenza principale ed ostacolo ad una ripresa dell’euro. EurUsd che quindi si mantiene al di sotto di quella fascia di supporto che a lungo ha favorito il rimbalzo del cambio per tutto il 2023 e buona parte del 2024.
Al momento la strategia da preferire rimane quella short con un ritorno sopra la media mobile a 50 giorni di 1,065 a fare da primo campanello di allarme per la tenuta della forza del dollaro.
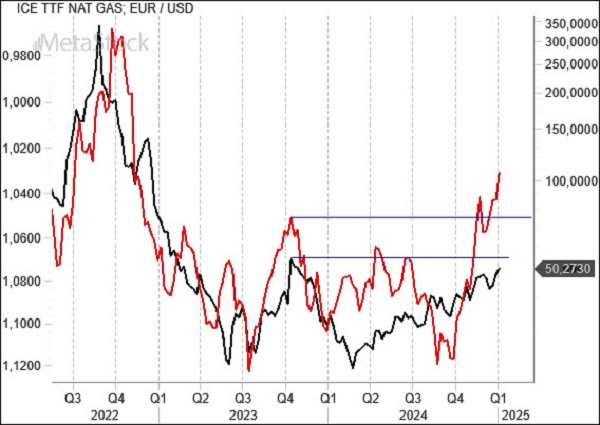
Torna d’attualità il prezzo del gas dopo che la Russia ha chiuso i rubinetti dei gasdotti in transito sul territorio ucraino.
I prezzi del gas sono risaliti sopra quota 50 €, non lontani dai massimi di ottobre 2023.
E l’analogia grafica con EurUsd conferma che proprio il cambio aveva anticipato questa fase risalendo sopra i massimi dello stesso periodo del 2023.
Se il break rialzista dell’euro fosse confermato (e al momento non abbiamo elementi per negare la cosa), anche per il prezzo del gas naturale sarebbe solo questione di giorni prima di abbattere la resistenza di quota 56 €. Il problema per il Vecchio Continente è che a quel punto sarebbe formalizzato un doppio minimo con impatti decisamente importanti sull’evoluzione del prezzo del gas (e quindi dell’inflazione) per i prossimi mesi con la costretta a stoppare i tagli nei tassi per evitare un tracollo della moneta unica.
Il 2025 si presenta come al solito con elementi di certezza e di incertezza.
La certezza è legata all’elezione di un Presidente americano come Trump con una solida maggioranza alle spalle e che probabilmente in questo suo secondo mandato cercherà di mettere in campo molte delle misure promesse in campagna elettorale su immigrazione, dazi commerciale e taglio delle tasse.
Il mercato ha preso atto di questo con un rally di borsa poderoso nel 2024 e che ancora una volta ha messo lo S&P500 davanti a tutti.
Allo stesso tempo il mercato obbligazionario ha visto salire di nuovo i propri rendimenti oltre il 4,5% di scadenza decennale sulla certezza che il taglio di dicembre è stato probabilmente l’ultimo, almeno fino a primavera inoltrata.
E proprio il differenziale di crescita e il differenziale di rendimento sono stati gli elementi che hanno spinto il dollaro a chiudere l’anno sui massimi. Il 2024 contro euro era cominciato sopra 1,10 e andrà in archivio sotto 1,05. Un guadagno in conto valutario che si somma a quello in conto interesse che porta a quasi il 10% il ritorno per l’investitore europeo che ha scelto il biglietto verde come valuta preferita di investimento.
Ma il 2025 si apre anche all’insegna dell’incertezza su diversi fronti.
Quello bellico, con la guerra in Medio Oriente e quella tra Ucraina e Russia a mantenere alta la tensione.
Incertezza politica in Europa dove Germania e Francia saranno chiamate a cercare una stabilità smarrita, uno scenario che mette a rischio l’intero percorso europeo di integrazione e già incorporato nella debolezza dell’euro.
Incertezza cinese sia sul fronte militare (vedi Taiwan) che economico con la deflazione che sta attanagliando un paese incapace di ritrovare la via della crescita dopo lo sboom del mercato immobiliare e nonostante i ripetuti tagli nei tassi.
Naturalmente in tutto questo si inserisce un mondo valutario dove siamo sicuri anche il 2025 non smetterà di regalare opportunità ai trader che sapranno leggere con attenzione i messaggi dell’analisi tecnica.
L’euro sta cercando in tutti i modi di non scivolare ancora più in basso contro dollaro, ma obiettivamente la sterile reazione fino ad ora abbozzata non sembra lasciare molte speranze per un cambio di tendenza nell’immediato. Il primo aspetto tecnico che balza agli occhi è la netta divergenza che si sta creando tra prezzi in ribasso e Rsi sempre in ipervenduto ma con minimi crescenti. Sono ben tre i minimi crescenti dell’oscillatore e solitamente in questi casi il rimbalzo dovrebbe prendere corpo nel giro di qualche seduta al massimo.
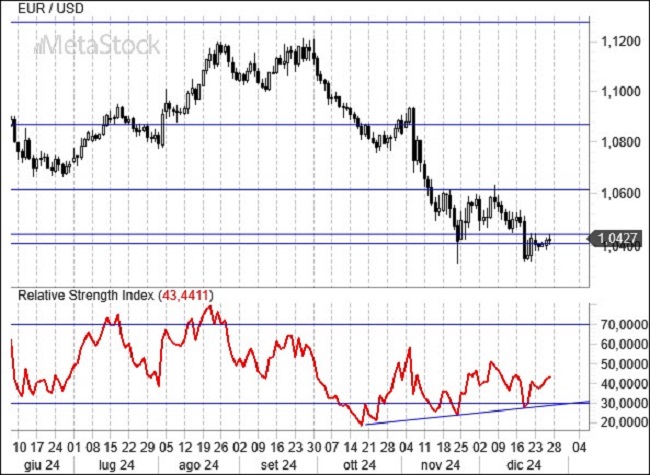
Quello che però più spaventa gli investitori posizionati sul lato short di dollaro americano sono le tre candele mensili che si stanno materializzando e che manderanno in archivio l’ultimo trimestre del 2024.
Gli amanti delle candele giapponesi riconosceranno un pattern noto come i tre corvi neri, solitamente anticipatore di nuovi cali nei mesi a venire per il cambio in oggetto.
Il 2025 sarà un bel banco di prova per l’euro, su questo non ci sono dubbi.